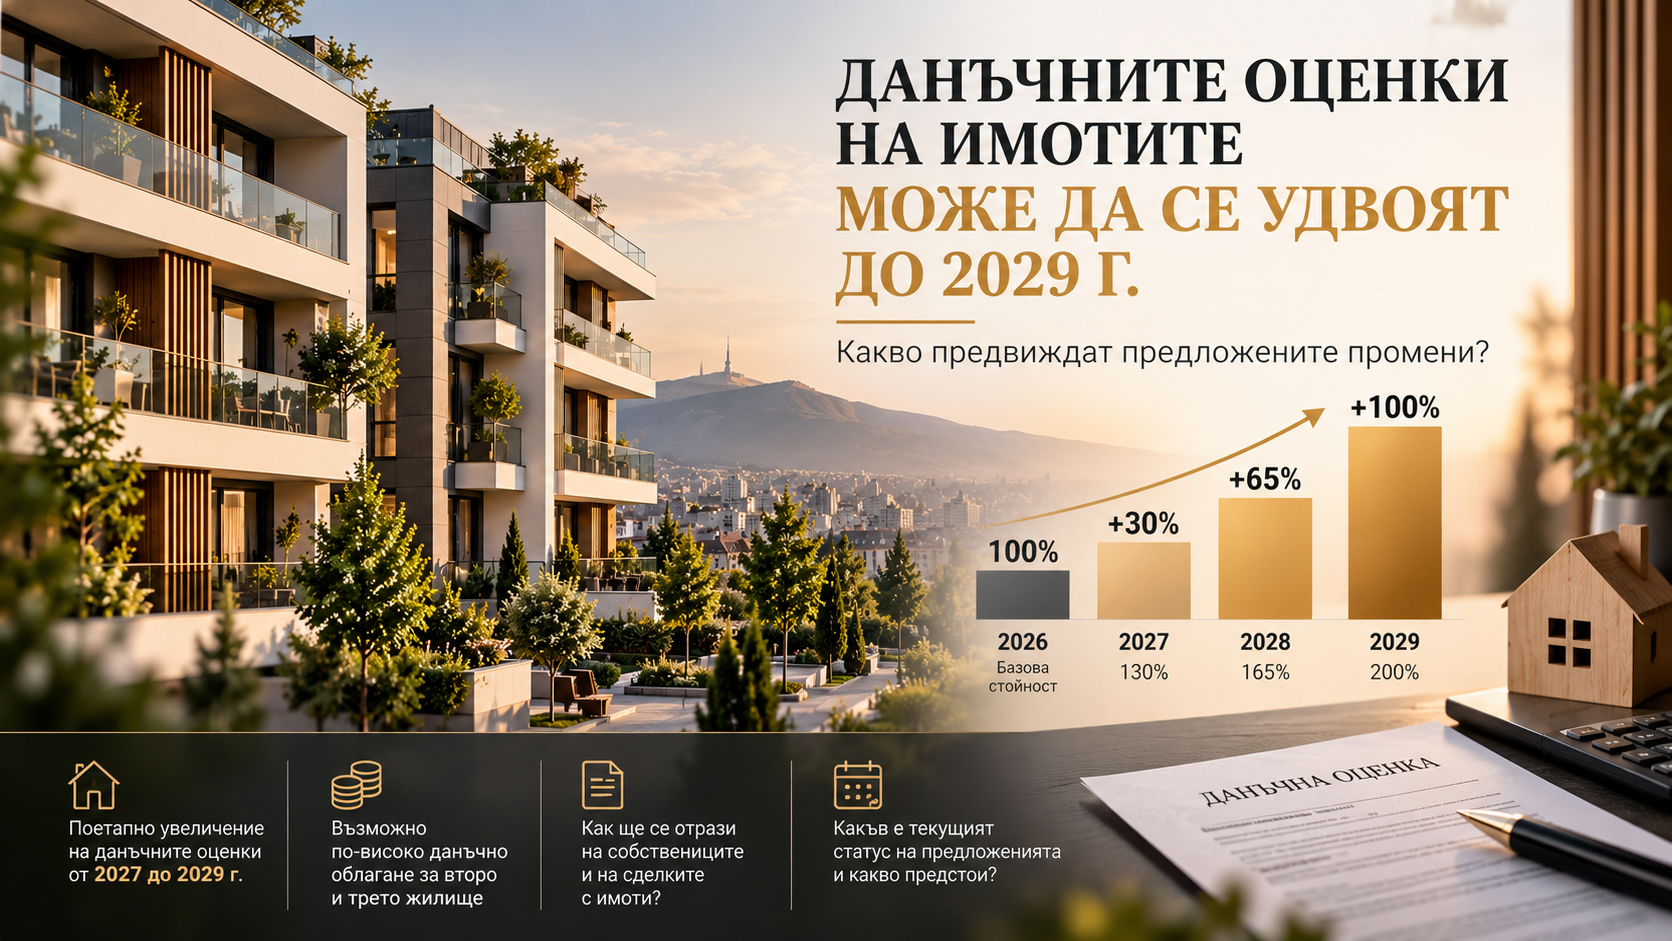
Министерството на финансите предлага поетапно увеличение на данъчните оценки на недвижимите имоти от 2027 г. Планът предвижда общ ръст от 100% до 2029 г., което може да доведе до значително по-високи годишни данъци за собствениците.
На 23 септември 2026 г. Министерството на финансите публикува проект за промени в Закона за местните данъци и такси. Общественото обсъждане приключи на 23 октомври, като към 29 октомври предложенията все още не са окончателно приети.
С колко се предвижда да се увеличат данъчните оценки?
Предложението предвижда три етапа на увеличение спрямо базовите стойности от 2026 г.:
- 2027 г. – увеличение с 30%
- 2028 г. – общо увеличение с 65%
- 2029 г. – общо увеличение със 100%
Така например имот с настояща данъчна оценка от 100 000 евро би могъл да достигне приблизително 130 000 евро през 2027 г., 165 000 евро през 2028 г. и 200 000 евро през 2029 г., ако останалите характеристики на имота и коефициентите останат непроменени.
Предложените изменения засягат базисните стойности на жилищни и нежилищни сгради, земи и определени подобрения в имотите.
Колко повече ще плащат собствениците?
При запазване на сегашните общински данъчни ставки увеличението на данъчните оценки би довело и до по-висок годишен данък върху недвижимите имоти.
Например при данъчна оценка от 100 000 евро и ставка от 1,875 промила годишният данък е 187,50 евро. При удвояване на оценката той би достигнал 375 евро.
За имот, деклариран като основно жилище, законът предвижда 50% намаление на данъка, когато са изпълнени съответните условия.
Важно уточнение е, че според публикувания проект увеличението на данъчните оценки няма да се пренася автоматично върху таксата за битови отпадъци, за която е предвиден специален преходен механизъм.
Ще има ли по-висок данък за второ и трето жилище?
Паралелно с предложената актуализация на данъчните оценки се коментира и възможността за по-високо облагане на собствениците на няколко жилищни имота.
Към момента обаче няма окончателно приета национална схема, която да определя нови данъчни ставки според това дали имотът е второ, трето или следващо жилище.
Съществената разлика в действащия режим е, че основното жилище може да ползва 50% намаление на данъка, докато допълнителните жилища по общо правило не ползват това облекчение.
Как ще се отрази промяната при покупка на имот?
По-високите данъчни оценки могат да окажат влияние и върху разходите при сделки с недвижими имоти.
При покупко-продажба местният данък при придобиване се изчислява върху по-високата стойност между договорената цена и данъчната оценка. Това означава, че при определени сделки актуализацията може да увеличи разходите за придобиване.
При имоти, чиято продажна цена значително надвишава данъчната оценка, промяната няма непременно да доведе до по-висок местен данък при прехвърлянето.
Какво предстои?
Предложените изменения са част от планираните данъчни мерки за 2027 г. За да започнат да действат, те трябва да преминат необходимата законодателна процедура и да бъдат обнародвани.
Ако бъдат приети в предложения вид, промените ще увеличат разходите за притежание на недвижими имоти през следващите години.
За купувачите и инвеститорите това е още един фактор, който трябва да се отчита при оценката на дългосрочната стойност на жилището.